L’essentiel à retenir : votre assurance ne couvre la casse moteur que si elle résulte d’un événement extérieur accidentel ou d’une garantie panne mécanique spécifique. Sans ces conditions, les défaillances liées à l’usure ou au manque d’entretien restent à votre charge. Un diagnostic d’expert est crucial, car les réparations coûtent souvent entre 2 000 et 8 000 euros.
Le coût moyen d’une réparation après une rupture mécanique majeure oscille entre 2 000 et 8 000 euros, une somme qui dépasse souvent la valeur vénale des véhicules d’occasion. Face à une telle facture, la question de la prise en charge devient une priorité absolue pour votre budget.
Pourtant, obtenir une indemnisation pour une assurance auto casse moteur s’avère complexe, car la plupart des contrats de base excluent les pannes liées à l’usure ou au manque d’entretien. Nous allons faire le point sur les garanties spécifiques et les démarches nécessaires pour débloquer votre dossier auprès de votre assureur.
Casse moteur : la réponse dépend de la cause et de votre contrat
La prise en charge d’une casse moteur par votre assurance auto dépend du caractère accidentel de l’événement. Seule une garantie panne mécanique ou un contrat tous risques couvrant un sinistre spécifique (accident, incendie) permet une indemnisation, excluant l’usure normale, grâce à des garanties pour le moteur adaptées.
Sachez qu’une formule au tiers ne couvre jamais ce type de dégâts. L’indemnisation reste une exception. Elle survient uniquement lors d’événements soudains. Des options précises doivent figurer dans votre contrat pour espérer un remboursement.
La valeur résiduelle de votre voiture est déterminante. Si les réparations excèdent ce montant, l’assureur propose souvent la mise en épave. C’est une situation fréquente pour les véhicules anciens.
Vérifiez toujours les plafonds de remboursement dans vos clauses. Chaque assureur fixe des limites financières strictes. Ces seuils concernent principalement les organes mécaniques majeurs comme le bloc moteur.
Le moteur est le cœur de votre véhicule. Sa rupture immobilise tout et engendre des frais considérables.
Anticipez ces dépenses importantes. Un contrat solide vous protège contre une ruine financière soudaine.
Comprendre l’origine technique du mal aide à mieux négocier. Il faut donc définir précisément la nature de la panne rencontrée. Cela facilite vos échanges avec les services d’indemnisation.
La preuve de l’origine est capitale. L’expert cherchera systématiquement la faille initiale pour valider ou non votre dossier.
Les pannes sont diverses et variées. Une bielle coulée n’a pas le même impact qu’une courroie rompue. Les conséquences financières diffèrent grandement selon la pièce touchée.
Identifions maintenant les causes mécaniques courantes. Cette étape est essentielle pour la suite.
Qu’est-ce qu’une casse moteur, et d’où vient-elle ?
Avant de parler gros sous, il faut identifier ce qui se cache réellement derrière ce terme technique redouté.
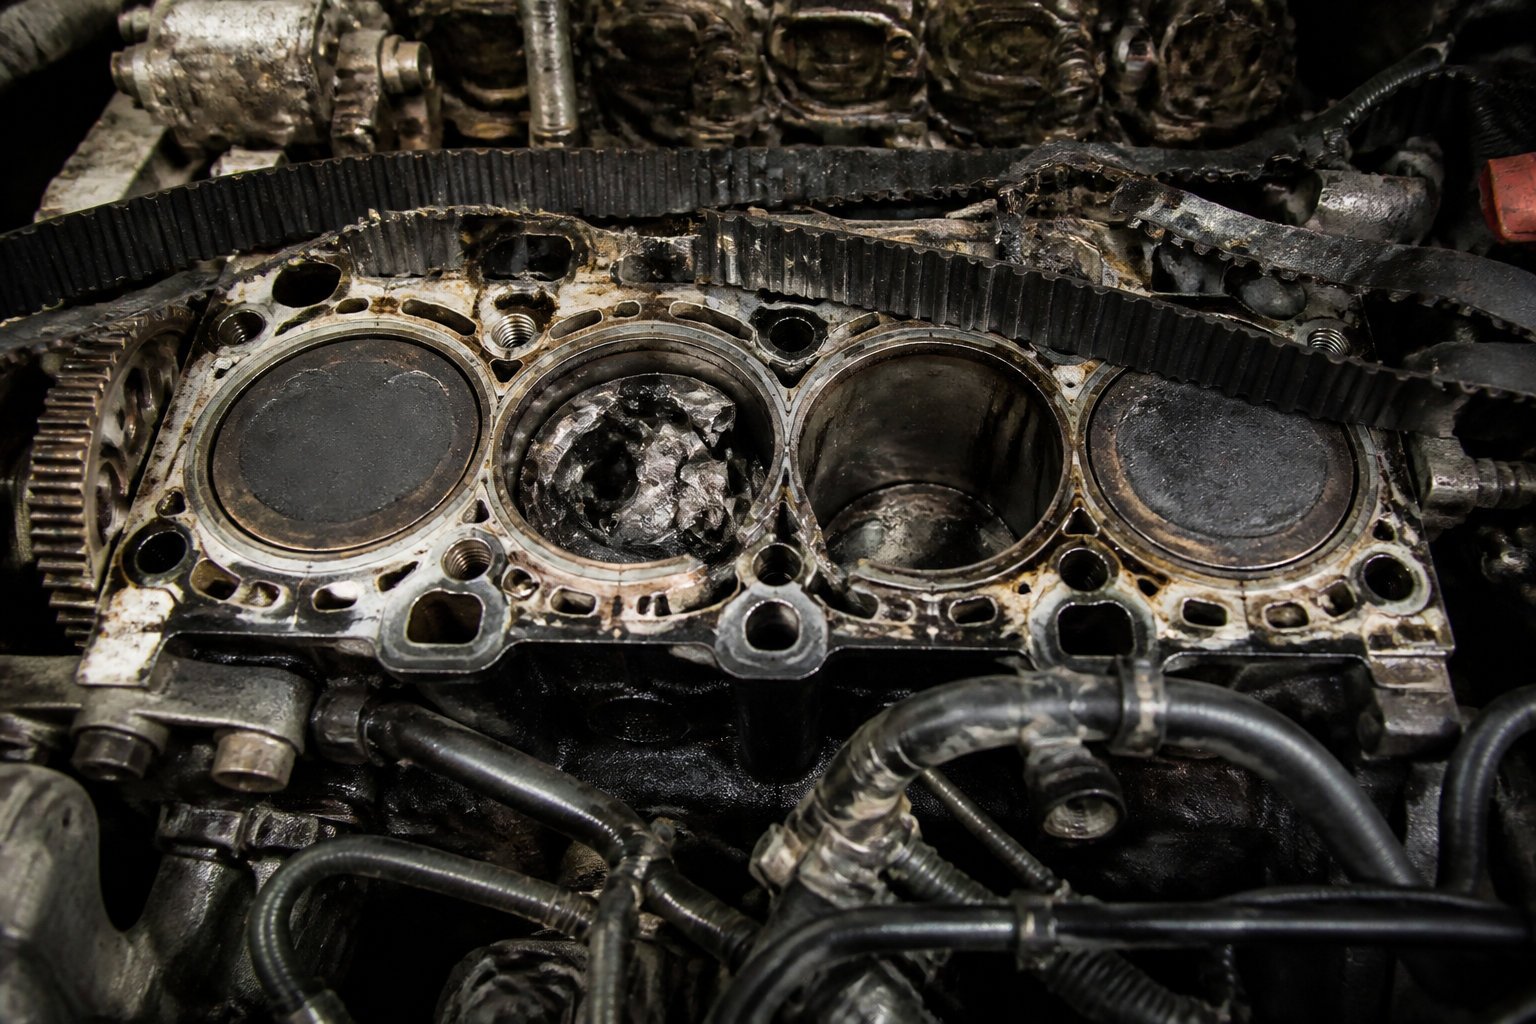
Une casse moteur désigne une défaillance majeure rendant votre bloc totalement inutilisable. Cela touche généralement des organes vitaux comme le vilebrequin, les pistons ou la distribution. Votre véhicule ne peut plus circuler sans une intervention lourde et coûteuse.
La rupture de la courroie de distribution reste la cause la plus fréquente. C’est souvent un événement dévastateur pour la mécanique. Les soupapes percutent alors les pistons de manière instantanée et violente.
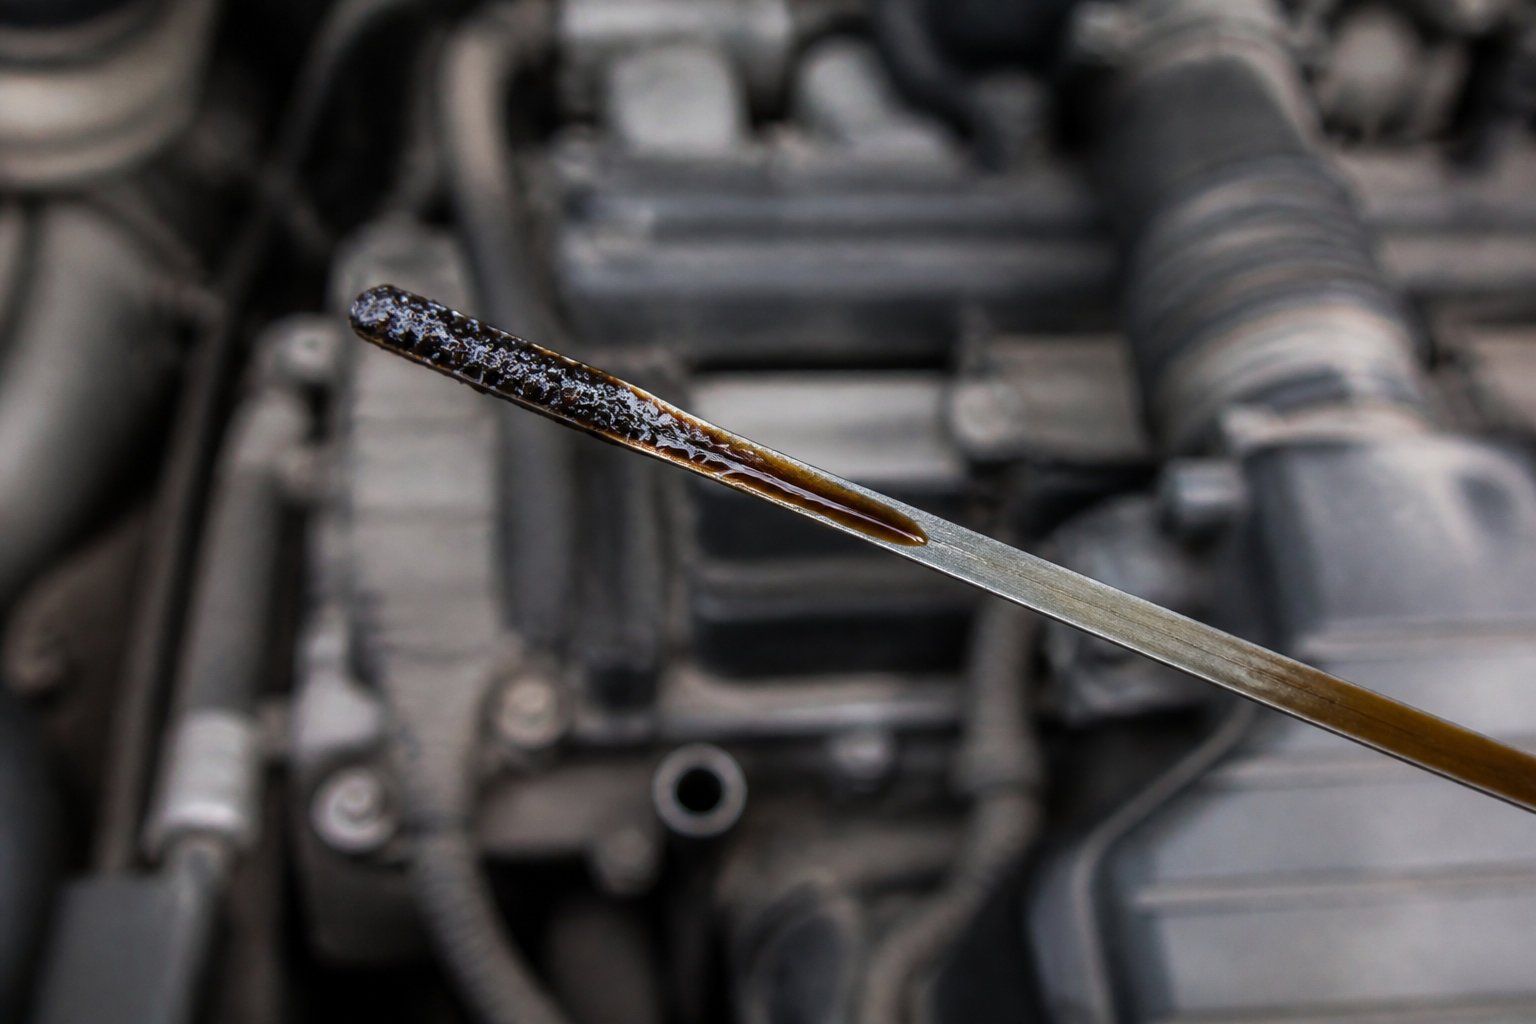
Un défaut de lubrification ou de refroidissement peut aussi être fatal. Un manque d’huile provoque un serrage moteur définitif. Le métal finit par fondre sous l’effet d’une chaleur extrême et incontrôlée.
Certaines erreurs de carburant ou l’ingestion d’eau brisent les composants. Ces facteurs externes endommagent les pièces internes sans prévenir.
- Surchauffe critique
- Rupture de distribution
- Manque de pression d’huile
- Casse de turbo avec emballement
Sachez que l’usure naturelle constitue une cause normale non couverte. Les pièces mobiles fatiguent inévitablement après des milliers de kilomètres. C’est le cycle de vie classique de tout véhicule.
Pourtant, certains défauts de fabrication peuvent aussi survenir. Dans ce cas précis, la responsabilité du constructeur est engagée. Votre assurance auto casse moteur n’interviendra pas pour un vice caché.
Un expert doit impérativement déterminer la cause exacte du sinistre. Sans son rapport précis, aucune procédure d’indemnisation ne peut aboutir.
Le diagnostic initial reste donc l’étape fondamentale de votre dossier. C’est le point de départ indispensable pour toute réclamation officielle. Ne négligez jamais cette analyse technique approfondie.
Voyons maintenant comment vos garanties spécifiques peuvent vous protéger.
Quelles garanties couvrent une casse moteur ?
Une fois le diagnostic posé, le regard se tourne immédiatement vers les lignes de votre contrat d’assurance.
Formules tiers et tous risques
Le contrat au tiers ne prévoit rien pour le moteur. Il couvre uniquement les dommages causés aux autres. C’est la protection minimale obligatoire pour circuler légalement sans vider son portefeuille.
La formule tous risques intervient si la casse résulte d’un accident. Un choc violent ou un incendie justifient alors la prise en charge. Sans événement extérieur, le tous risques reste souvent impuissant face à la panne.
Le contrat tous risques n’est pas une garantie panne universelle, il exige souvent la preuve d’un sinistre caractérisé pour déclencher l’indemnisation mécanique.
La garantie panne mécanique
Cette option spécifique est conçue pour les défaillances imprévues. Elle couvre les pièces et la main-d’œuvre selon une liste définie. C’est le bouclier idéal pour les véhicules récents et fragiles.
Attention toutefois aux limites d’âge ou de kilométrage. Passé un certain seuil, cette garantie s’éteint automatiquement selon les conditions générales.
| Garantie | Couverture Moteur | Condition Sinistre | Recommandation |
|---|---|---|---|
| Tiers | Non | Accident requis | Idéal pour petit budget |
| Tous Risques | Oui (si accident) | Accident requis | Véhicule de valeur |
| Panne Mécanique | Option | Non requis | Véhicule récent |
Vérifiez bien si les organes périphériques comme le turbo sont inclus. Parfois, seul le bloc moteur interne est protégé par le contrat. Il est primordial de lire chaque petite ligne.
Quelles exclusions peuvent faire refuser la prise en charge ?
Même avec une bonne couverture, le diable se cache dans les détails des exclusions contractuelles.
Le défaut d’entretien est le premier motif de refus. Si vous manquez une vidange, l’assureur se dégagera de toute responsabilité. Les factures du garage servent de preuves indispensables pour attester du suivi rigoureux des préconisations constructeur.
L’usure normale liée au kilométrage élevé est systématiquement exclue. Les pièces ont une durée de vie théorique connue des experts. Au-delà de ces seuils, la casse est jugée inévitable par les compagnies.
Les modifications non autorisées annulent souvent les garanties. Un moteur « pucé » pour gagner de la puissance ne sera jamais remboursé. La structure d’origine doit rester intacte pour que le contrat s’applique normalement.
L’utilisation inappropriée, comme le circuit, est une clause d’exclusion classique. Le véhicule doit être utilisé dans un cadre normal et quotidien.
Négliger le voyant d’alerte au tableau de bord constitue une faute lourde qui justifie souvent le rejet de votre dossier d’indemnisation.
Mentionnons aussi les catastrophes naturelles non reconnues officiellement. Si vous forcez le passage dans une inondation, le moteur boit la tasse. L’assurance parlera alors de négligence manifeste de votre part.
Certaines pièces ne sont jamais couvertes par la garantie panne. Parfois, les joints ou les durites sont exclus du remboursement. Il est primordial de vérifier cette liste dans vos conditions générales.
Précisez que la vétusté est appliquée sur les pièces neuves. L’assureur ne paie que la valeur de la pièce d’occasion. Le reste de la facture demeure à votre charge personnelle.
Terminez sur l’importance de la transparence avec l’expert mandaté. Mentir sur les circonstances de la panne conduit souvent à une nullité de garantie. Soyez honnête sur les faits survenus.
La rigueur administrative est votre meilleure alliée face aux exclusions. Conservez chaque document avec soin.
Panne ou sinistre : quelle différence pour l’assurance ?
Pour naviguer dans les méandres de l’indemnisation, il faut distinguer l’aléa technique de l’accident pur.
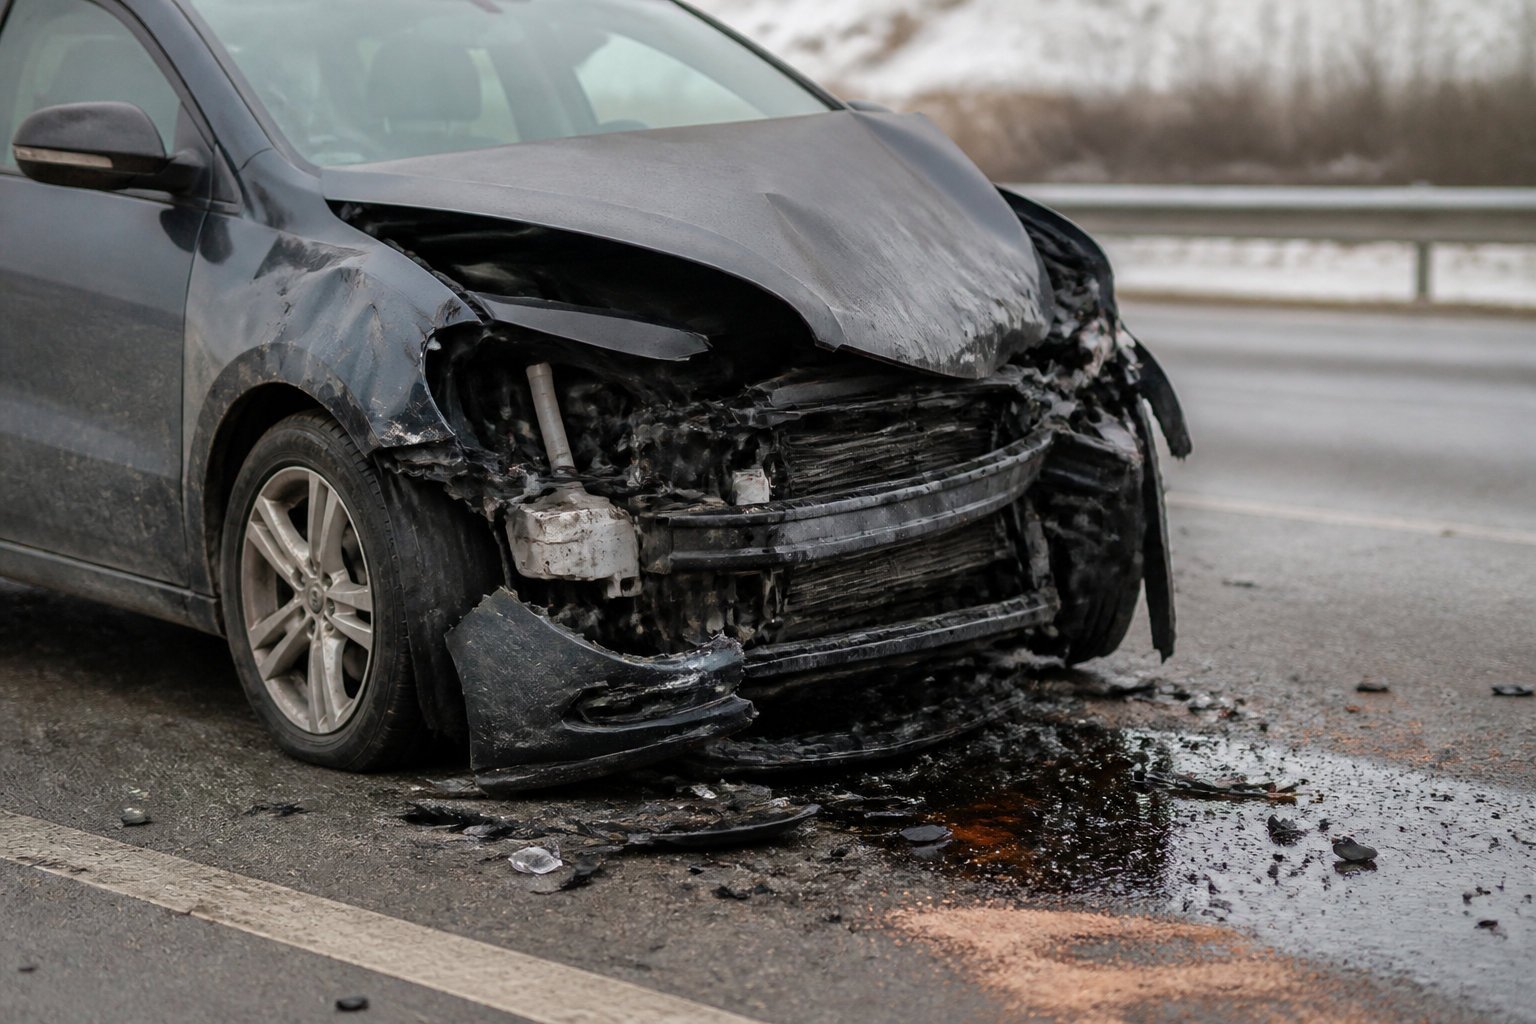
Un sinistre est un événement soudain, imprévisible et extérieur. Il s’agit d’un accident, d’un vol ou d’un acte de vandalisme. C’est le domaine classique de l’assurance auto traditionnelle. Votre contrat intervient alors pour couvrir les dégâts matériels subis par votre véhicule.
La panne est une défaillance interne propre au fonctionnement du véhicule. Elle survient sans choc ni intervention tierce. Elle relève de la garantie mécanique ou constructeur. Contrairement au sinistre, elle ne dépend pas d’un événement traumatique externe.
La nuance est capitale pour le calcul du bonus-malus. Un sinistre responsable impacte votre coefficient, contrairement à une simple panne mécanique. L’enjeu financier dépasse la réparation. Votre prime annuelle reste stable si le moteur lâche seul.
Les frais de remorquage sont souvent gérés par l’assistance. Cette garantie est indépendante de la nature de l’arrêt. Qu’il s’agisse d’un moteur cassé ou d’un accident, le dépanneur intervient.
- Sinistre : choc, incendie, grêle
- Panne : injection, turbo, alternateur
Sachez que certains sinistres provoquent des pannes différées. Un choc sous le châssis peut briser le carter d’huile. Le moteur cassera quelques kilomètres plus loin. Il est primordial de rester vigilant après un impact mineur.
Dans ce cas précis, le lien de causalité doit être prouvé. L’expert doit lier la casse moteur au choc initial. C’est une bataille technique complexe. Sans cette preuve directe, l’assureur refusera probablement la prise en charge.
Pensez aussi à déclarer votre sinistre rapidement. Le délai légal est généralement de cinq jours ouvrés. Ne tardez pas pour éviter tout refus administratif.
La complémentarité des protections est la clé. Cumuler tous risques et panne mécanique offre la sérénité absolue. Vous êtes couvert dans tous les scénarios. C’est le meilleur moyen de protéger votre budget automobile.
Suivez le guide pour comprendre les démarches immédiates à effectuer. Voici les étapes concrètes à suivre après l’incident.
Quelles démarches engager après une casse moteur ?
Le moteur vient de rendre l’âme sur le bord de la route. Gardez votre calme, la procédure commence maintenant.
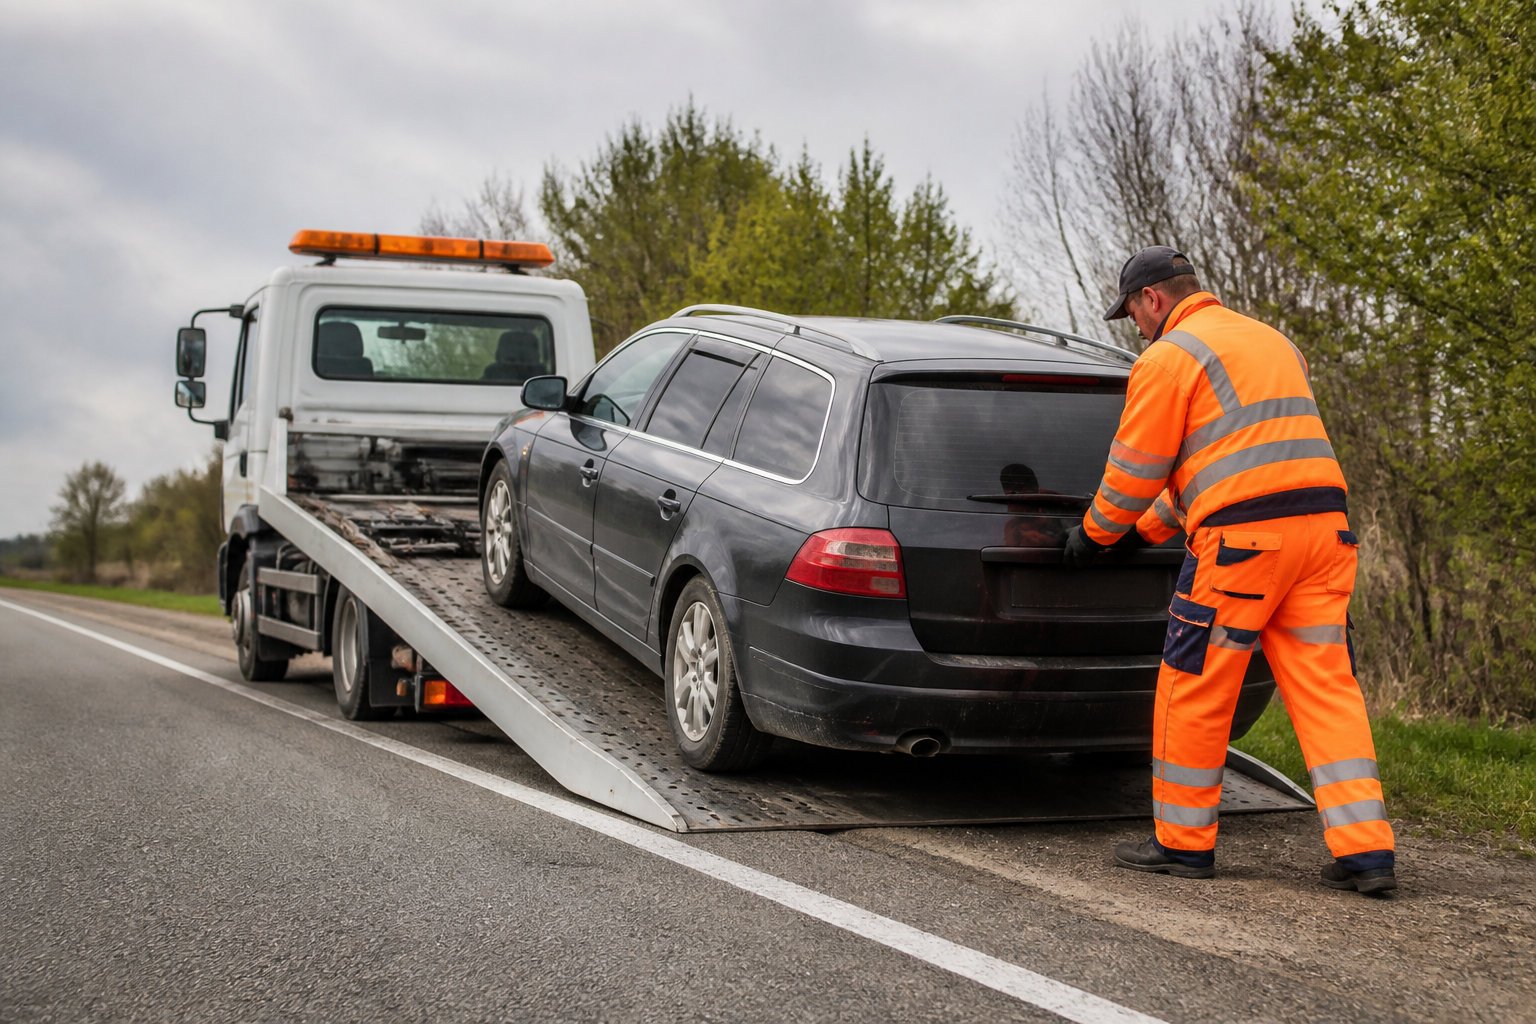
La première étape est l’appel à l’assistance de votre contrat. Ne tentez pas de redémarrer le véhicule, cela aggraverait les dégâts. Faites remorquer la voiture vers un garage agréé. On vous livre ici la marche à suivre.
Déclarez l’incident à votre assureur sous 48 heures. Précisez les circonstances exactes de l’arrêt du moteur. Demandez l’ouverture d’un dossier d’expertise technique rapidement pour ne pas perdre de temps précieux dans vos démarches.
Rassemblez toutes vos preuves d’entretien régulier. Le carnet de bord et les factures récentes sont vos meilleurs arguments. L’assureur les exigera avant toute décision pour vérifier le respect des préconisations du constructeur.
Attendez impérativement le passage de l’expert. Ne lancez aucun démontage ou réparation sans son accord écrit préalable sous peine de perdre vos droits.
- Appel assistance
- Déclaration sinistre
- Collecte factures
- Expertise contradictoire
L’expert analysera l’huile et les débris métalliques. Son rapport déterminera si la cause est accidentelle ou liée à l’usure. C’est le document pivot de votre dossier pour obtenir une indemnisation.
En cas de refus, demandez une copie intégrale du rapport. Vous avez le droit de connaître les motifs techniques invoqués. Cela servira pour une éventuelle contestation ou une contre-expertise à vos frais.
Vérifiez les franchises applicables dans vos conditions générales. Une partie des frais restera probablement à votre charge selon votre contrat.
Si le moteur est réparable, demandez un devis détaillé au garage. Comparez-le avec la valeur vénale du véhicule estimée par l’expert pour éviter de réparer une voiture économiquement irréparable.
Pensez aussi à explorer les recours juridiques si vous soupçonnez un vice caché ou une faute du garagiste. Voici comment réagir en cas de désaccord persistant avec votre compagnie.
Comment contester un refus et quels recours utiliser ?
L’assureur ferme la porte à toute indemnisation ? Rien n’est encore perdu, des leviers juridiques existent.
Réclamation, contre-expertise et médiation
Envoyez d’abord un courrier recommandé au service réclamation de votre compagnie. Exprimez vos arguments factuels sans agressivité pour clarifier la situation. Parfois, un geste commercial est possible si vous restez courtois.
Mandatez un expert indépendant pour une contre-expertise contradictoire. Si les conclusions divergent, une expertise tierce peut être organisée rapidement. Les frais sont souvent couverts par votre protection juridique, pensez aussi à vérifier vos options.
Saisissez le médiateur de l’assurance en dernier recours amiable. C’est une procédure gratuite et totalement impartiale pour les assurés. Sa décision peut débloquer des situations complexes sans passer par le tribunal.
Recours contre le vendeur après un achat récent
Si le véhicule est récent, invoquez le vice caché auprès du vendeur. Le défaut devait exister avant la vente et être non apparent lors de l’achat. La loi protège efficacement l’acheteur contre ces pannes graves.
La garantie légale de conformité dure deux ans pour un achat chez un professionnel. Elle est très puissante pour obtenir un remboursement ou une réparation. L’acheteur n’a pas à prouver l’antériorité du défaut durant six mois.
L’action pour vice caché doit être intentée dans les deux ans suivant la découverte de la casse moteur.
N’oubliez pas les garanties constructeurs qui courent parfois longtemps selon les marques. Un moteur qui casse à 40 000 km n’est pas normal dans un usage classique. Le fabricant doit assumer ses erreurs de conception.
Votre assurance auto couvre la casse moteur uniquement si elle résulte d’un accident garanti ou d’une option panne mécanique spécifique. Vérifiez vos plafonds et l’historique d’entretien pour solliciter une expertise rapide. Agissez maintenant pour sécuriser votre indemnisation et retrouver sereinement le plaisir d’une route sans imprévus.
FAQ
L’assurance auto rembourse-t-elle les réparations après une casse moteur ?
La prise en charge par votre assurance dépend essentiellement de la formule souscrite et de l’origine de la panne. Un contrat au tiers ne couvre jamais ces réparations, tandis qu’une assurance tous risques n’intervient que si la casse résulte d’un sinistre extérieur garanti, comme un accident, un incendie ou une inondation.
Pour obtenir un remboursement en dehors d’un accident, vous devez avoir souscrit une garantie panne mécanique. Cette option spécifique couvre les défaillances internes soudaines des organes majeurs, sous réserve de respecter les plafonds de kilométrage et l’âge du véhicule définis par votre assureur.
Quelles sont les conditions pour que la garantie panne mécanique s’applique ?
Pour activer cette protection, votre véhicule doit généralement répondre à certains critères d’éligibilité, comme avoir moins de 8 ans ou moins de 150 000 kilomètres. Un entretien rigoureux, conforme au carnet du constructeur, est également indispensable pour valider votre demande d’indemnisation auprès de la compagnie.
Sachez qu’une franchise reste souvent à votre charge et que l’usure normale des pièces est systématiquement exclue. L’assureur mandatera un expert pour confirmer que la panne est bien fortuite et qu’elle ne provient pas d’une négligence de votre part, comme un oubli de vidange.
Pourquoi mon assureur refuse-t-il de payer les réparations de mon moteur ?
Le refus d’indemnisation survient le plus souvent en cas de défaut d’entretien manifeste ou si la casse est liée à l’usure naturelle des composants. Si vous ignorez un voyant d’alerte ou si vous utilisez un carburant inadapté, l’assureur considérera qu’il s’agit d’une faute de l’assuré excluant toute garantie.
Les modifications techniques non autorisées, comme l’augmentation de la puissance moteur, entraînent aussi une nullité de la couverture. Enfin, si le coût des réparations est supérieur à la valeur vénale de votre voiture, l’assureur privilégiera une mise en épave plutôt qu’une remise en état coûteuse.
Que faire si mon moteur casse juste après l’achat d’un véhicule d’occasion ?
Si la casse survient peu après la vente, vous pouvez invoquer la garantie légale des vices cachés contre le vendeur. Le défaut doit être grave, antérieur à la transaction et non décelable lors d’un examen attentif au moment de l’achat pour que ce recours soit valide.
Vous disposez de deux ans après la découverte du problème pour engager une action. Il est alors fortement conseillé de mandater un expert automobile pour prouver l’antériorité du vice, ce qui vous permettra de demander l’annulation de la vente ou une réduction du prix payé.
Quelle est la différence entre un sinistre et une panne pour mon assurance ?
Un sinistre désigne un événement soudain et extérieur, tel qu’une collision ou un acte de vandalisme, qui déclenche les garanties classiques de votre contrat. À l’inverse, la panne est un aléa technique interne lié au fonctionnement mécanique ou électronique du véhicule, sans intervention d’un tiers.
Cette distinction est capitale car un sinistre responsable peut impacter votre bonus-malus, contrairement à une panne mécanique. Dans les deux cas, vous pouvez solliciter votre garantie assistance pour bénéficier d’un remorquage vers le garage le plus proche, selon les modalités de votre contrat.
